【主催者向け】チケット販売サイト14社の手数料比較│費用を抑える選び方まで解説
castia
CASTIA(キャスティア)

「イベントの謝礼相場はいくら?」
「ゲストにはいくら渡す?」
「源泉徴収や領収書は必要?」
イベントに外部ゲストや講師を招く場合、出演内容や相手の立場に応じて謝礼を支払うことがあります。金額は一律ではなく、地域の講師とプロの司会者、芸能人では大きく異なります。
しかし、初めてイベントを企画する場合は「いくらなら失礼にならないのか」「交通費は別に支払うべきなのか」と迷うこともあるでしょう。源泉徴収や領収書の扱いも、事前に把握しておきたいところです。
そこで本記事では、イベントの謝礼相場を公開されている料金例とともに紹介します。トークイベントの謝礼の決め方や渡し方、源泉徴収の計算方法まで解説するので、予算を組む際の参考にしてください。
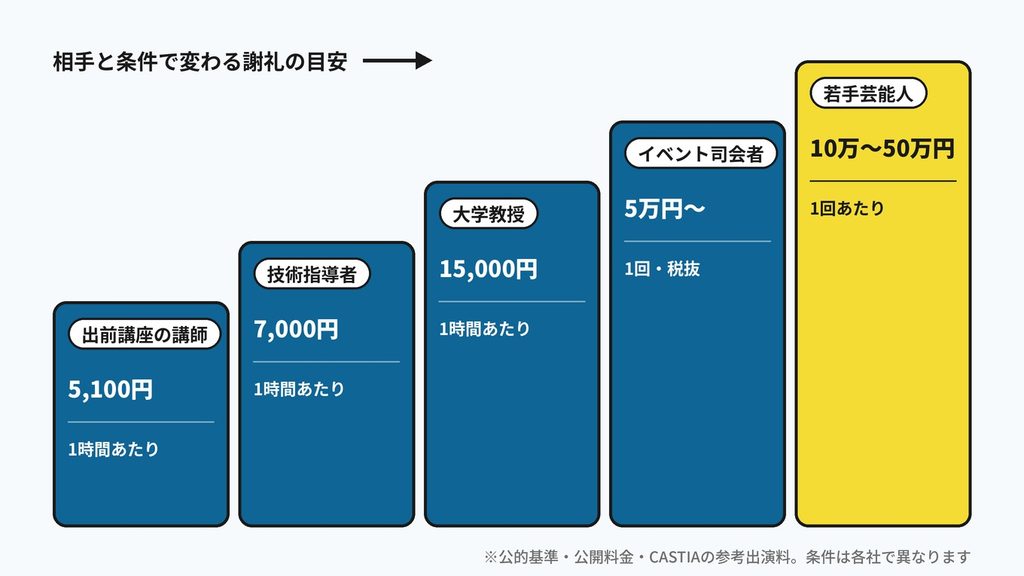
| 依頼する相手 | 参考金額 | 公開料金・基準の例 |
|---|---|---|
| 出前講座の講師 | 5,100円/時間 | JICA北陸 |
| 技術指導者 | 7,000円/時間 | 葛飾区の例(栄養士等) |
| 大学教授 | 15,000円/時間 | 葛飾区の例 |
| イベント司会者 | 5万円〜/回(税抜) | K’s Factoryの公開料金 |
| 若手芸能人 | 10万〜50万円/回 | CASTIA独自の参考目安 |
上記は2026年11月時点で確認できる公的な謝金基準や民間の公開料金、CASTIAの参考出演料をまとめたものです。全国共通の相場ではなく、それぞれ異なる条件で設定された参考金額です。
例えば、JICA北陸の出前講座では1時間5,100円が謝金の目安です。一方、K’s Factoryのイベント司会料金は、1時間程度の本番・拘束2時間以内で税抜5万円からとなっています。
地域イベントの一般参加者や協力者への謝礼は、活動内容や主催団体の規定によって判断します。プロとして出演を依頼する場合は、謝礼というより出演料・業務報酬として見積もる方が実態に合っています。
出典:JICA北陸「国際協力出前講座」、葛飾区「令和8年度 団体学習支援事業」、K’s Factory「司会・MC料金について」
| 名称 | 主な意味 | 使用する場面 |
|---|---|---|
| 謝礼・謝金 | 協力・登壇への謝意や対価 | 講演会・地域行事など |
| 出演料・ギャラ | 出演業務に対する報酬 | 芸能人・プロの出演者など |
| 交通費・宿泊費 | 移動・滞在に必要な費用 | 遠方からのゲスト招待 |
謝礼は、イベントへの協力や登壇に対して感謝の意味を込めて支払う金銭を指すことが多い言葉です。一方、出演料やギャラは、出演そのものを業務として依頼する際に使用されます。
ただし、名称が謝礼であっても、実際には講演や出演の対価であれば税務上の報酬として扱われます。「謝礼」という名目にすれば源泉徴収が不要になるわけではありません。
特に芸能人を招く場合は、出演時間だけでなく、撮影や告知への協力、スタッフの帯同なども条件になります。芸能人のジャンル別ギャラや知名度別の金額については、関連記事で詳しく紹介しています。
出典:国税庁「No.2792 源泉徴収が必要な報酬・料金等とは」
トークイベントの謝礼は、ゲストの知名度だけでは決まりません。登壇時の役割・拘束時間・出演条件の3つを整理してから金額を決めると、相手にも依頼内容が伝わりやすくなります。
トークイベントでは、ゲストとして体験談を話すのか、専門家として解説するのか、司会やモデレーターまで担当するのかによって求められる仕事が異なります。まずは依頼する役割と具体的な出演内容を明確にしましょう。
例えば、企業のセミナーで30分間の対談に参加してもらう場合と、90分の講演資料を作成してもらう場合では準備の負担が違います。事前の企画会議や資料作成も依頼するなら、謝礼に含まれるか確認が必要です。
イベント本番が30分でも、事前リハーサルや音響確認、待機などによって数時間の拘束が発生することがあります。プロの司会者などに依頼する場合は、本番時間ではなく集合から解散までの拘束時間で料金が設定されることがあります。
例えば、14時から15時のトークショーであっても、12時集合・16時解散なら4時間の拘束です。事前打ち合わせを別日に行う場合の追加料金や、予定時間を超えた場合の対応も確認しておきましょう。
出典:株式会社Saki Voice Japan「司会料金について」
遠方からゲストを招く場合は、謝礼とは別に交通費や宿泊費の負担を検討します。新幹線・航空機の利用や前泊が必要かどうかで総予算が変わるため、移動条件を確認してから金額を確定します。
また、登壇中の写真や動画をイベント後に公開したい場合も、利用目的や掲載先を事前に伝えてください。SNSでの告知や動画の二次利用は、通常の登壇とは別条件になる場合があります。

著名人や芸能人をトークイベントに招く場合は、希望予算で依頼できる候補が分からないこともあるでしょう。CASTIAでは、イベントの目的や出演内容に合わせて候補のご提案や出演条件の調整を行っています。
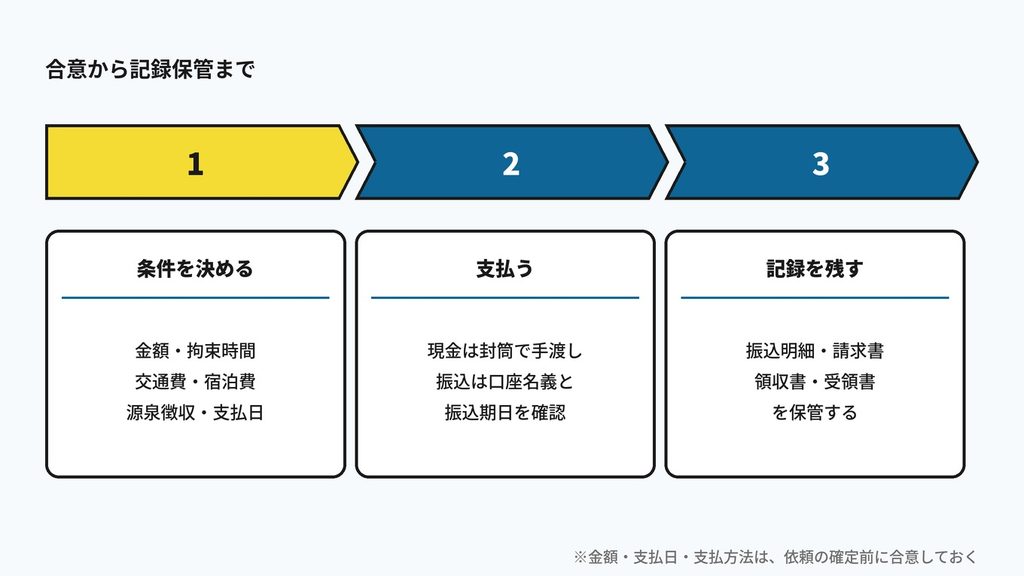
イベントの謝礼は、当日に現金で渡す方法と、後日銀行振込で支払う方法があります。金額・支払日・支払方法は、出演依頼が確定する前に合意しておくことが基本です。
依頼時には、上記の条件をメールや依頼書に残しておきます。金額だけ伝えても、交通費が含まれているか、源泉徴収前の金額なのかによって、主催者とゲストの認識が食い違う場合があります。
例えば「謝礼5万円、交通費別途支給、イベント終了後に銀行振込」とするなら、支払日や源泉徴収後の金額まで確認しておくと安心です。手取り額を保証する約束なのか、税金を差し引く前の報酬額なのかも区別してください。
| 支払方法 | 特徴 | 確認事項 |
|---|---|---|
| 現金手渡し | イベント当日に支払い可能 | 受領記録・金額 |
| 銀行振込 | 支払履歴を残しやすい | 口座名義・振込期日 |
現金で謝礼を渡す場合は、新札を白い封筒に入れ、表に「御礼」や「謝礼」と記載すると丁寧です。交通費も現金で渡すなら「御車代」と記した別の封筒に分け、イベント終了後に感謝を伝えながら手渡す方法があります。
銀行振込の場合は、出演者本人または契約先の指定口座を確認します。芸能事務所やキャスティング会社を通して依頼した場合は、本人へ直接支払うのではなく、契約上の支払先へ振り込む形が基本です。
謝礼を支払った後は、支払先・日付・金額・目的を確認できる資料を保管します。銀行振込であれば振込明細や請求書、現金手渡しであれば領収書や受領書などが記録になります。
現金で渡す場合は、事前に領収書や受領書を用意し、受け取った金額を記録できる状態にしておくと経理処理を進めやすくなります。領収書を発行するのは金銭を受け取る側です。受取金額が5万円未満の場合や、営業に関しない受取書の場合は印紙税がかかりません。
出典:国税庁「No.7105 金銭又は有価証券の受取書、領収書」
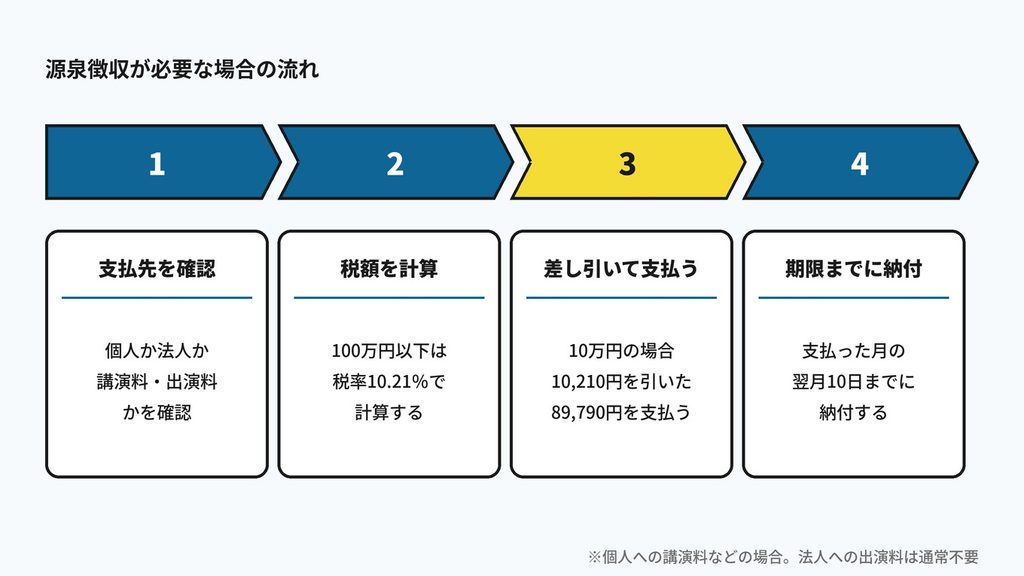
イベントの謝礼を支払う際は、源泉徴収が必要かどうかを確認します。謝礼という名称でも、個人に支払う講演料や芸能の出演料などは源泉徴収の対象になります。ただし、支払先や支払内容によって扱いは異なります。
| 支払先・内容 | 源泉徴収 | 判断のポイント |
|---|---|---|
| 個人への講演料 | 原則必要 | 講演の対価かどうか |
| 個人への芸能出演料 | 原則必要 | 芸能出演の報酬かどうか |
| 国内法人への出演料 | 通常不要 | 契約先が法人かどうか |
| その他の謝礼 | 内容による | 実際の支払内容で判断 |
例えば、個人の講師に講演料を支払う場合は、支払者が源泉徴収義務者に該当するかを含めて確認します。一方、国内法人である芸能事務所や制作会社に出演料を支払う場合は、通常、報酬・料金等の源泉徴収は必要ありません。
ただし、個人が主催する催しなどでは、支払者の状況によって源泉徴収義務が異なります。また、講演料と出演料以外の謝礼も、すべて同じ税務処理になるわけではありません。判断に迷う場合は、支払内容を整理して税務署や税理士へ確認してください。
出典:国税庁「No.2792 源泉徴収が必要な報酬・料金等とは」、国税庁「No.2793 報酬・料金等の源泉徴収義務者」
| 項目 | 金額 |
|---|---|
| 講演料(源泉徴収対象額) | 100,000円 |
| 源泉徴収税額(10.21%) | 10,210円 |
| 本人への支払額 | 89,790円 |
個人への講演料などで源泉徴収が必要な場合、源泉徴収対象額が100万円以下であれば税率は10.21%です。例えば、税額計算の対象となる講演料が10万円なら、10,210円を差し引いた89,790円を本人に支払います。
上記は消費税や別途経費を加算しない単純な計算例です。100万円を超える部分には別の税率が適用されます。また、2027年から防衛特別所得税が導入されますが、復興特別所得税との合計税率は変更されません。
出典:国税庁「No.2795 原稿料や講演料等を支払ったとき」、国税庁「No.2260 所得税の税率」
| 項目 | 金額 |
|---|---|
| 本人に渡したい手取り額 | 100,000円 |
| 源泉徴収前の報酬額(逆算) | 111,370円 |
| 源泉徴収税額(10.21%) | 11,370円 |
「手取りで10万円を渡したい」という場合、100,000円を0.8979(1-0.1021)で割り、源泉徴収前の報酬額を111,370円とします。源泉徴収税額は11,370円(1円未満切り捨て)となり、差し引き100,000円です。
これは報酬額100万円以下・税率10.21%で、消費税や別途経費を加算しない計算例です。手取り額で約束した場合、源泉徴収税額も含めて予算を確保しましょう。
個人への講演料などを支払う際、交通費や宿泊費を謝礼とまとめて本人へ支払う場合は、原則として源泉徴収の対象に含まれます。ただし、主催者が通常必要な範囲でホテルや交通機関などへ直接支払う場合は、対象額に含めなくてもよいとされています。
消費税についても、報酬と消費税額を請求書などで明確に区分している場合は、報酬部分だけを源泉徴収の対象として差し支えありません。見積書や請求書の内訳を事前に確認することが、計算間違いの防止につながります。
出典:国税庁「No.2795 原稿料や講演料等を支払ったとき」
個人への講演料などから源泉徴収した税金は、原則として支払った月の翌月10日までに納付します。例えば、11月中に講演料を支払った場合は、原則として12月10日が納付期限です。
また、講演料などについては、同一人への年間支払額が5万円を超えると、所定の支払調書の提出対象となる場合があります。謝礼の支払いだけで終わらず、税金の納付や法定調書の提出も確認する必要があります。
出典:国税庁「No.2795 原稿料や講演料等を支払ったとき」、国税庁「No.7431 報酬、料金、契約金及び賞金の支払調書の提出範囲と提出枚数等」
いいえ。講演料などに一律5万円以下の源泉徴収免除ルールはありません。懸賞応募作品の入選賞金などには別の取扱いがありますが、一般的な講演料と混同しないようにしてください。少額であっても、報酬の内容と支払者の源泉徴収義務を確認する必要があります。
出典:国税庁「No.2795 原稿料や講演料等を支払ったとき」
無償での協力について双方が合意しているなら、必ず現金を渡す必要はありません。ただし、交通費の負担や謝礼の有無は事前に伝えておきましょう。継続的な運営業務を頼む場合は、雇用や業務委託などの実態に応じた条件設定が必要です。
商品券やギフト券を渡す場合は、受け取る相手の意向を確認してください。また、現金以外の物品や経済的利益も、報酬として源泉徴収の対象になる場合があります。商品券にすれば税務上の手続きが不要になるわけではありません。
出典:国税庁「No.2792 源泉徴収が必要な報酬・料金等とは」
イベントの謝礼を決める際は、最初にゲストの役割や出演内容を整理してください。そのうえで、近い条件の公開料金を参考にしながら、出演者側と金額を相談すると予算を組みやすくなります。
謝礼額が決まった後は、交通費や宿泊費、源泉徴収、支払日などを確認し、合意内容を記録に残しましょう。出演内容が多い場合は、依頼条件を一覧にまとめておくと関係者との認識をそろえやすくなります。
芸能人をイベントのゲストに招く際、出演料の目安や依頼条件についてお悩みの場合はCASTIAにご相談ください。ご予算に合わせた候補提案から出演交渉、条件調整まで対応しています。広告代理店からのキャスティング部分のみのご相談も承っています。